Il n’est plus contesté que l’activité humaine est la cause principale des émissions de gaz à effet de serre, lesquelles contribuent au réchauffement climatique. Dans la lutte contre ce dernier, il incombe à tous les acteurs d’adapter ou de modifier leurs pratiques, afin de limiter l’impact de leurs activités sur l’environnement.
À cet égard, le secteur de la construction est fortement incité, depuis quelques années, à limiter le gaspillage des ressources, ainsi qu’à réduire sa production de déchets, production évaluée à près de 250 millions de tonnes par an, pour le seul territoire national.
Ainsi, la loi n° 2020-105 du 10 février 2020 « relative à la lutte contre le gaspillage et à l’économie circulaire », ainsi que la règlementation énergétique environnementale dite RE 2020 (applicable aux constructions neuves) encourage les entreprises du bâtiment au réemploi ou à la réutilisation de matériaux anciens (issus notamment de chantiers de démolition), plutôt que de recourir à des matériaux neufs dans le cadre des opérations de construction ou de réhabilitation d’un ouvrage.
En outre, un décret du 21 février 2024 prévoit qu’une part minimale de certaines acquisitions de l’Etat et des collectivités territoriales doivent être issues « des filières du réemploi, de la réutilisation ou du recyclage ». Or certaines de ces « acquisitions » sont de celles qui interviennent à l’occasion de la construction d’un ouvrage. Ainsi, d’ici à 2030, 30 % des « bâtiments modulaires ou préfabriqués », 25 % du « mobilier et de l’aménagement d’intérieur » et 15 % des « équipements de collecte des déchets » acquis par l’Etat (ou par les collectivités publiques) devront être issus du réemploi ou de la réutilisation. Les maîtres de l’ouvrage du secteur privé sont également fortement incités à recourir au réemploi. Depuis 2021, il leur est imposé de faire procéder à un diagnostic PEMD (produits, équipements, matériaux et déchets), avant la démolition ou la réhabilitation significative d’un bâtiment d’une surface supérieure à 1000 m2 ou ayant accueilli certaines activités. Ce diagnostic doit, entre autres, faire l’inventaire des éléments réemployables.
Dans ce contexte, les constructeurs, s’ils ne le font déjà, seront contraints, dans un avenir plus ou moins proche, de recourir au réemploi et/ou à la réutilisation, s’ils veulent continuer de soumissionner à des marchés de travaux public et/ou contracter avec des maîtres d’ouvrages du secteur privé de plus en plus sensibilisés au respect de « l’économie circulaire ».
Ce réemploi est cependant susceptible de soulever des inquiétudes chez les assureurs. Inquiétudes qui sont légitimes dans la mesure où la garantie décennale qu’on leur demande de délivrer est appelée à couvrir la potentielle défaillance de matériaux qui accusent déjà une certaine durée de vie (parfois bien supérieure à 10 ans). Or, le réemploi dans le secteur de la construction étant encore récent et de faible ampleur, les assureurs ne disposent pas, pour l’instant, de données statiques reposant sur une période suffisamment longue et un panel suffisamment large pour être en mesure d’évaluer l’éventuelle hausse de sinistralité liée au réemploi et, partant, de chiffrer correctement le montant des primes qu’il convient de réclamer en contrepartie des risques pris en charge.
Pour autant, l’assureur de responsabilité décennale peut-il refuser de couvrir les désordres imputables à l’usage de matériaux réemployés par l’entreprise assurée ? Sous réserve que cette dernière ait déclaré, lors de la souscription de la police, recourir à tels matériaux, la réponse est négative, le législateur, comme la jurisprudence, interdisant à l’assureur de stipuler des clauses visant à écarter sa garantie en cas de réemploi.
I. L’obligation de déclarer le réemploi pesant sur le constructeur
L’obligation de déclaration de l’usage de matériaux réemployés pesant sur le constructeur est conditionnée par l’existence d’une question posée sur ce point par l’assureur (A). Sous cette réserve, le constructeur est tenu de déclarer le réemploi, lors de la conclusion du contrat ou en cours de contrat s’il vient à recourir au réemploi après la souscription de la police (B), cela sous peine d’encourir les sanctions que les articles L. 113-8 et L. 113-9 du Code des assurances attachent aux manquements à l’obligation de déclaration (C).
A. Obligation de déclaration conditionnée par l’existence de questions précises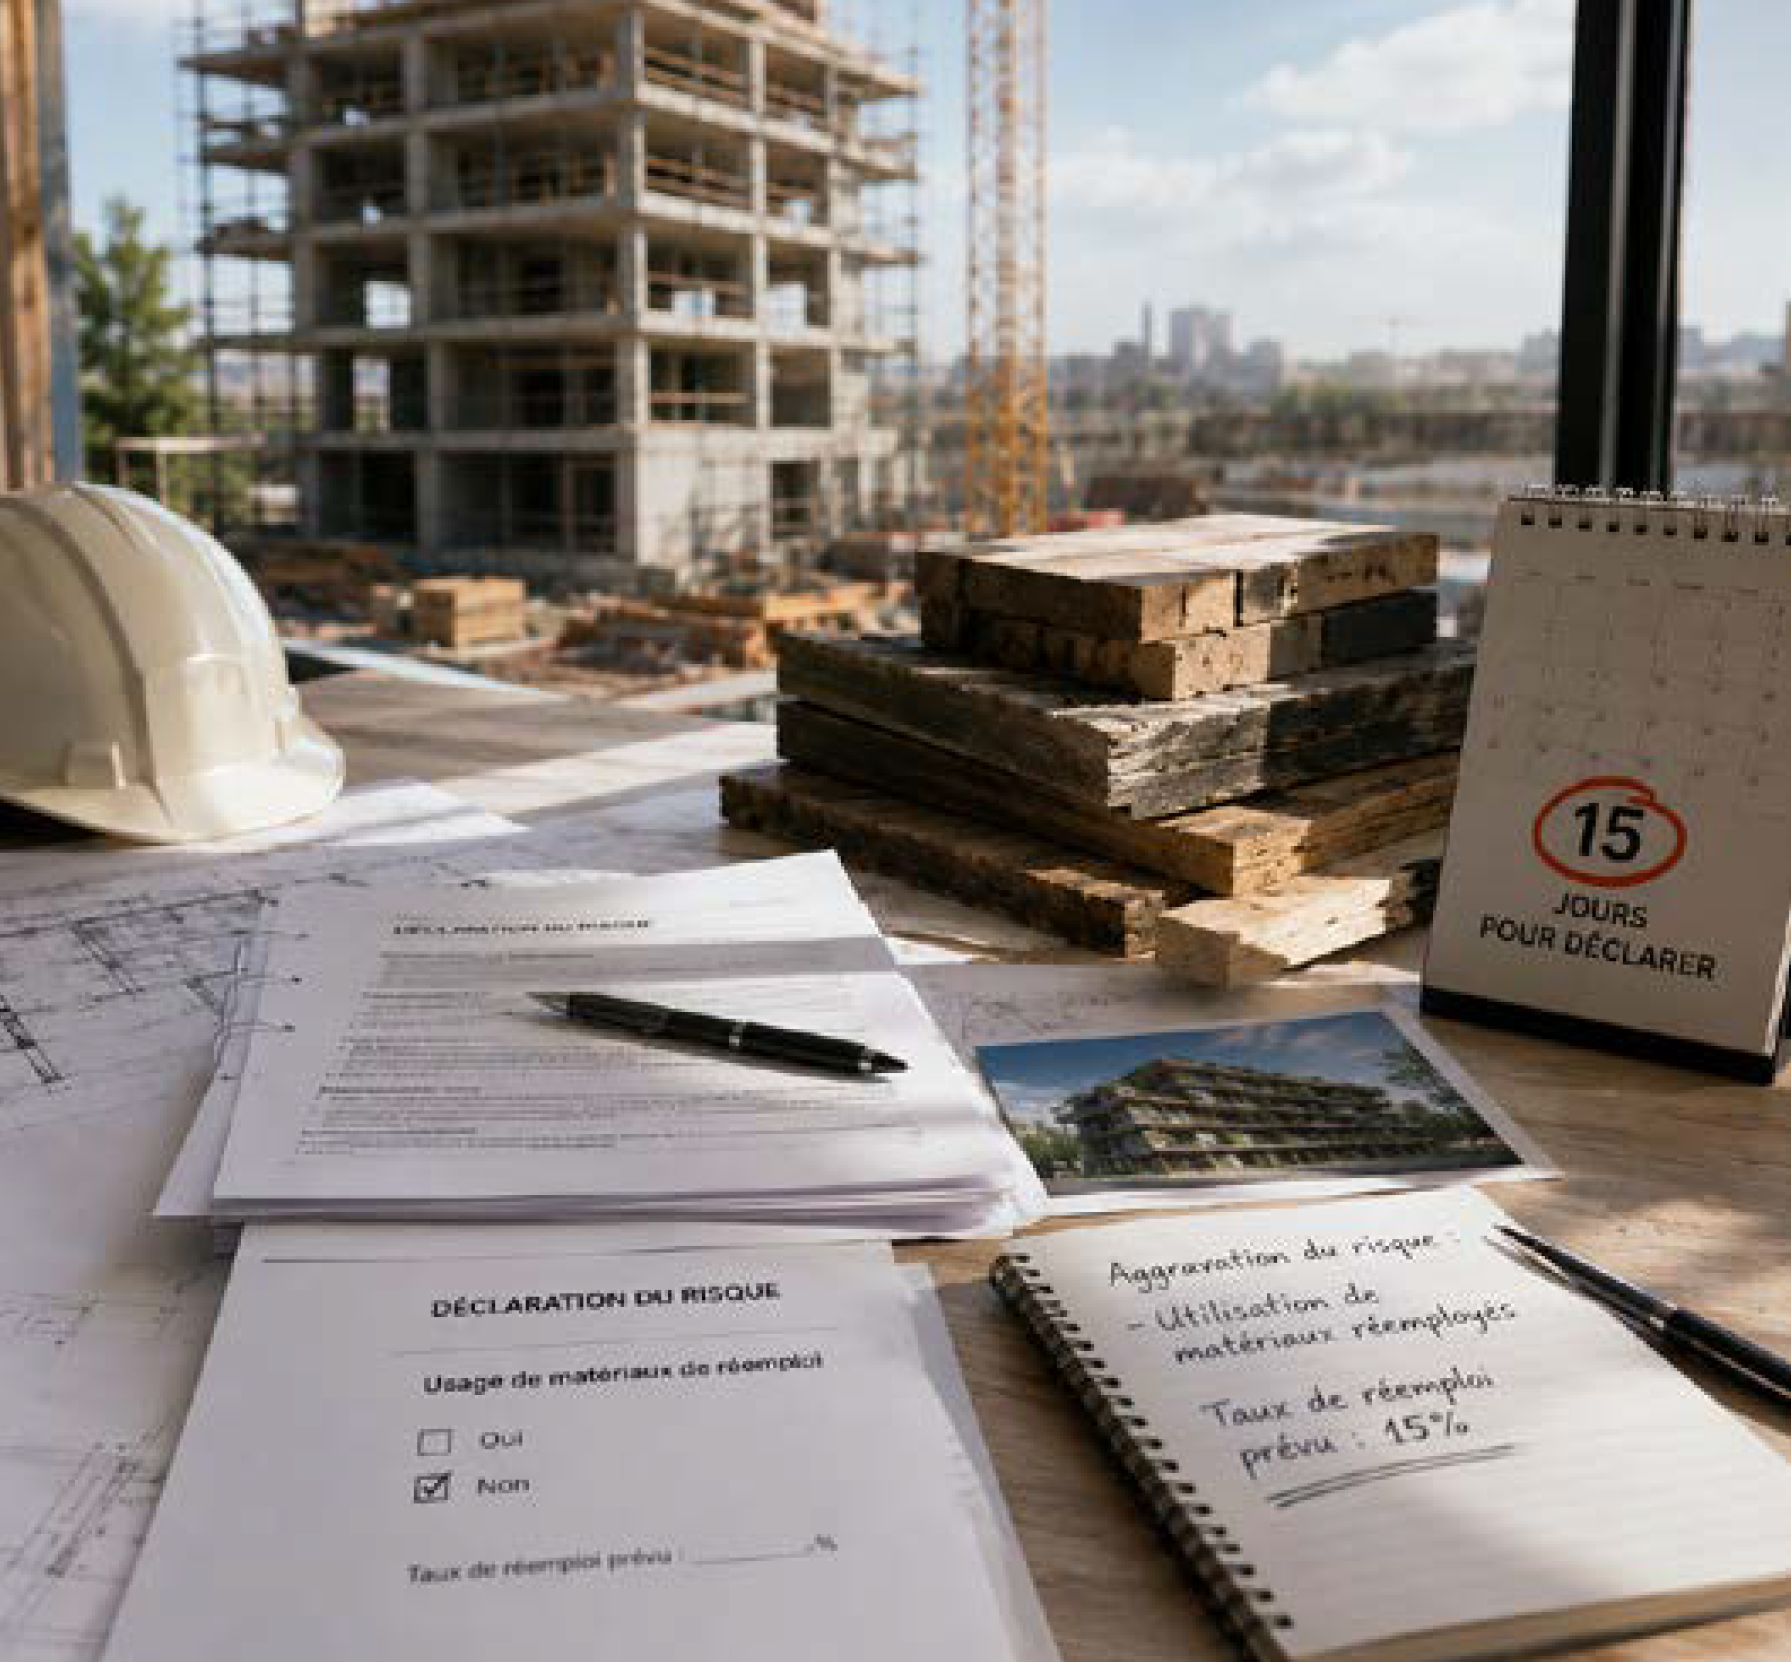
La réforme du 31 décembre 1989 a substitué au système de la déclaration « spontanée » celui de la déclaration « provoquée ». Conformément à ce système qui impose à l’assureur de prendre l’initiative de se renseigner sur l’importance du risque qu’on lui propose de couvrir, l’article L. 113-2, 2°, du Code des assurances n’enjoint à l’assuré que « de répondre exactement aux questions posées par l’assureur, notamment dans le formulaire de déclaration du risque par lequel l’assureur l’interroge lors de la conclusion du contrat, sur les circonstances qui sont de nature à faire apprécier par l’assureur les risques qu’il prend en charge ». Il en résulte que le constructeur qui recourt au réemploi n’est tenu de déclarer cette modalité que si une question précise lui est posée sur ce point par l’assureur de responsabilité décennale lors de la conclusion de la police.
B. Étendue de l’obligation de déclaration
L’obligation de déclaration initiale (1°), peut se doubler d’une obligation de déclaration en cours de contrat en cas d’aggravation du risque postérieurement à la conclusion de la police (2°).
1° – Déclaration initiale
Conformément à l’article L. 113-2, 2°, du Code des assurances précité, la déclaration de l’usage de matériaux de réemploi doit être exécutée au stade de la conclusion du contrat, en réponse à la question de l’assureur sur ce point. Tant que la réponse initialement donnée demeure exacte, le constructeur n’a pas à réitérer cette déclaration en cours de contrat. Il en va différemment si le constructeur décide de recourir au réemploi après la conclusion de la police.
2° – Déclaration des aggravations en cours de contrat
L’article L. 113-2, 3° du Code des assurances fait obligation au souscripteur « de déclarer, en cours de contrat, les circonstances nouvelles qui ont pour conséquence soit d’aggraver les risques, soit d’en créer de nouveaux et rendent de ce fait inexactes ou caduques les réponses faites à l’assureur notamment dans le formulaire [de déclaration du risque rempli lors de la conclusion du contrat] ».
En conséquence, le constructeur qui aurait répondu par la négative à la question posée par l’assureur au sujet du réemploi de matériaux, parce qu’à l’époque de la souscription il n’utilisait que des matériaux neufs, devra, s’il se met à utiliser des matériaux réemployés en cours de contrat, en faire la déclaration à l’assureur. Il en ira de même si, par exemple, il a déclaré initialement (et de façon exacte) un taux de réemploi de 5 % et qu’il entend, en cours de contrat, recourir de façon plus importante au réemploi. Le réemploi entre en effet dans la catégorie des « techniques de construction non courantes » et doit être traité comme une aggravation du risque initialement limité à la construction selon des techniques dites « courantes », c’est-à-dire qui ont fait la preuve de leur fiabilité.
L’assuré dispose d’un délai de quinze jours à partir du moment où il a eu connaissance de la circonstance aggravante pour déclarer celle-ci à l’assureur par lettre recommandée ou par envoi recommandé électronique.
C. Sanctions attachées au manquement à l’obligation
Les articles L. 113-8 et L. 113-9 du Code des assurances ne distinguent pas selon que l’omission ou l’inexactitude de la déclaration s’est produite initialement, lors de la conclusion du contrat, ou pendant le déroulement de ce dernier. La jurisprudence applique en conséquence les sanctions prévues par ces deux textes tant aux hypothèses de manquement à l’obligation de déclaration initiale du risque qu’aux hypothèses de manquement à l’obligation de déclaration d’une aggravation de celui-ci en cours de contrat.
Les sanctions diffèrent selon que la déclaration inexacte a été faite de mauvaise ou de bonne foi.
Lorsque l’omission ou l’inexactitude (de la déclaration initiale ou de la déclaration d’aggravation du risque) présentent un caractère intentionnel, les dispositions de l’article L. 113-8 du Code des assurances s’appliquent. Le souscripteur de mauvaise foi s’expose à l’annulation du contrat. Si celle-ci est prononcée, le sinistre à l’occasion duquel la fraude a été découverte ne sera pas couvert. Si des indemnités de sinistres ont été versées antérieurement à la découverte de l’inexactitude frauduleuse de la déclaration, elles devront être remboursées à l’assureur, sans possibilité de réclamer à ce dernier la restitution des primes versées au titre du contrat annulé. Le texte prévoit en effet expressément que « les primes payées demeurent acquises à l’assureur, qui a droit au paiement de toutes les primes échues à titre de dommages et intérêts ».
Lorsque, de bonne foi, le souscripteur s’est trompé en procédant à la déclaration (initiale ou d’aggravation) ou a omis, sans intention frauduleuse, de procéder à celle-ci, de sorte que les informations transmises à l’assureur sont inexactes, la situation est régie par l’article L. 113-9 du Code des assurances. L’assureur dispose alors d’une option lui permettant soit de rompre le contrat, soit de le maintenir moyennant paiement, à l’avenir, d’une prime plus élevée. En outre, si un sinistre est survenu avant que l’assureur ne soit informé de l’existence de l’aggravation ou de l’inexactitude de la déclaration, l’indemnité de sinistre est réduite selon le rapport existant entre la prime payée par le souscripteur et celle qu’il aurait dû payer s’il n’avait pas manqué à son obligation de déclaration. Le cas échéant, l’assureur est en droit de réclamer remboursement de la fraction d’indemnité indue qu’il a versée dans l’ignorance de l’inexactitude. L’action en répétition de l’indu doit être exercée contre le constructeur souscripteur de la police et non contre le maître de l’ouvrage indemnisé au-delà de ce que devait l’assureur.
Dès lors que le constructeur s’est conformé à son obligation de déclaration du réemploi auquel il a recours, l’assureur de responsabilité décennale sera tenu de prendre en charge le désordre résultant de travaux exécutés à l’aide de matériaux réemployés. Aucune clause de la police ne peut en effet venir valablement priver le constructeur de la garantie en raison du réemploi.
II. L’obligation de garantir l’usage de matériaux réemployés pesant sur l’assureur
L’assurance de responsabilité décennale étant une assurance obligatoire, l’assureur n’est pas en droit d’opposer un refus de souscription à un constructeur susceptible d’engager sa responsabilité sur le fondement de l’article 1792 du Code civil.
En conséquence, l’assureur sollicité est tenu de délivrer une garantie RC décennale. Cela admis, la question qui se pose est celle de savoir s’il peut limiter ladite garantie afin d’écarter de son champ les désordres qui résulteraient du recours, par l’assuré, à des techniques de construction « non courantes » et, singulièrement, de l’usage de matériaux réemployés.
Les textes invitent à une réponse négative. L’article L. 243-8 du Code des assurances énonce en effet que les polices d’assurance obligatoire dommages-ouvrage et responsabilité civile décennale sont « nonobstant toute clause contraire, réputées comporter des garanties au moins équivalentes à celles figurant dans les clauses types ». En cohérence avec ce texte, l’article A. 243-1 du même code prévoit que « toute autre clause du contrat ne peut avoir pour effet d’altérer d’une quelconque manière le contenu ou la portée de ces clauses ». En d’autres termes, l’assureur a interdiction de restreindre, par le jeu de stipulations contractuelles, l’étendue des garanties obligatoires.
C’est en ce sens que se prononce fermement la jurisprudence laquelle estime que, à partir du moment où les travaux entrepris correspondent à l’objet de l’activité déclarée par le constructeur, l’assureur ne peut pas se fonder sur les modalités d’exécution de ladite activité et notamment sur les procédés techniques utilisés – seraient-ils « non traditionnels » – pour dénier sa garantie. En conséquence, sont systématiquement invalidées par la Cour de cassation aussi bien les clauses subordonnant la garantie à l’utilisation de « techniques courantes » (A), que celles qui excluent la garantie des « techniques non courantes » (B).
A. Nullité de la condition subordonnant la garantie à l’utilisation de « techniques courantes »
La loi fixant impérativement l’étendue de la garantie, l’assureur ne peut restreindre le périmètre de celle-ci. Les textes prévoyant que l’assurance RC décennale doit couvrir les désordres causés à l’ouvrage à la réalisation duquel l’assuré a contribué sans autre condition, l’assureur ne saurait amputer le champ de la garantie en subordonnant la mise en oeuvre de cette dernière à une construction « selon des techniques courantes » et laisser ainsi hors champ de l’assurance les travaux exécutés à l’aide de techniques noncourantes, comme le réemploi. Il a ainsi été jugé que doit être « réputée non-écrite » la clause d’une police d’assurance décennale indiquant que « le contrat garantit les conséquences de la responsabilité incombant au sociétaire pour les travaux de technique courante réalisés avec des matériaux et suivants des modes de construction auxquels il est fait référence dans les documents techniques unifiés ou les normes françaises homologuées ou plus généralement avec des matériaux et suivant des modes de construction traditionnels », car pareille clause « avait pour conséquence d’exclure de la garantie certains travaux de bâtiment réalisés par [l’assuré] dans l’exercice de son activité d’entrepreneur [et] faisait échec aux règles d’ordre public relatives à l’étendue de l’assurance de responsabilité obligatoire en matière de construction ». Ce dont il est déduit que l’assureur ne pouvait refuser sa garantie en raison des techniques « non-courantes » utilisées par son assuré.
L’assureur qui ne peut conditionner sa garantie à l’usage de « techniques courantes », ce qui exclurait indirectement la garantie du constructeur qui recourt au réemploi de matériaux, ne peut davantage exclure directement les désordres résultant de l’utilisation de « techniques non-courantes ».
B. Nullité de l’exclusion de garantie des « techniques non courantes »
Selon le même raisonnement, fondé sur le caractère d’ordre public de l’étendue de la garantie RC décennale, il a été jugé que l’assureur ne saurait stipuler des exclusions de garantie autres que celles qui sont prévues par les clauses types. Dans un arrêt du 9 juin 2004, la troisième Chambre civile de la Cour de cassation a ainsi très clairement jugé que « est illicite et doit être réputée non écrite toute clause ayant pour effet, dans les assurances de construction obligatoires, d’exclure de la garantie les travaux de technique non courante » .
Dans ce contexte légal et jurisprudentiel qui interdit à l’assureur de responsabilité décennale d’exclure directement comme indirectement la garantie des travaux de construction d’un ouvrage à l’aide de matériaux réemployés, il incombe aux compagnies de soigneusement interroger le constructeur, lors de la souscription de la police, afin d’évaluer, autant que faire se peut, l’importance du risque lié au réemploi, et de réclamer à l’assuré une prime suffisante pour couvrir ce risque. Quant au constructeur, dès lors qu’il exécute loyalement son obligation de déclaration initiale (et, le cas échéant, son obligation de déclaration en cours de contrat) du réemploi qu’il pratique, il est à l’abri d’un défaut d’assurance.